
Environ 40 milliards d’euros. C’est l’encours de crédits lombards atteint fin 2021 par la seule banque Julius Baer, l’un des grands noms de la gestion de fortune mondiale, soit plus du double de son niveau de 2013. Le chiffre dit tout de l’essor de ce mode de financement : dans les banques privées européennes, emprunter en donnant ses placements en garantie plutôt qu’en les vendant est devenu l’un des services les plus utilisés par la clientèle fortunée. Le terme lui-même témoigne de l’ancienneté de la pratique : il vient des marchands lombards d’Italie du Nord qui, dès le Moyen Âge, prêtaient contre remise d’un gage.
Pourtant, en dehors des cercles de la gestion de fortune, le mécanisme reste largement méconnu. Et il répond à un dilemme que rencontrent beaucoup de nos clients. D’un côté, un projet à financer : une acquisition immobilière, un investissement dans l’entreprise, une opportunité à saisir rapidement. De l’autre, un patrimoine financier construit patiemment, bien investi, qui travaille. Et une question qui semble sans bonne réponse : faut-il casser ses placements pour financer son projet ?
Racheter son assurance-vie, c’est interrompre la capitalisation, déclencher la fiscalité sur les gains, et parfois vendre des supports au mauvais moment. Ne pas le faire, c’est renoncer au projet ou s’endetter dans des conditions qui ne sont pas toujours favorables.
Il existe une troisième voie, encore trop peu connue : le crédit lombard. Un mécanisme que l’assurance-vie luxembourgeoise rend particulièrement efficace, y compris depuis la Nouvelle-Calédonie.
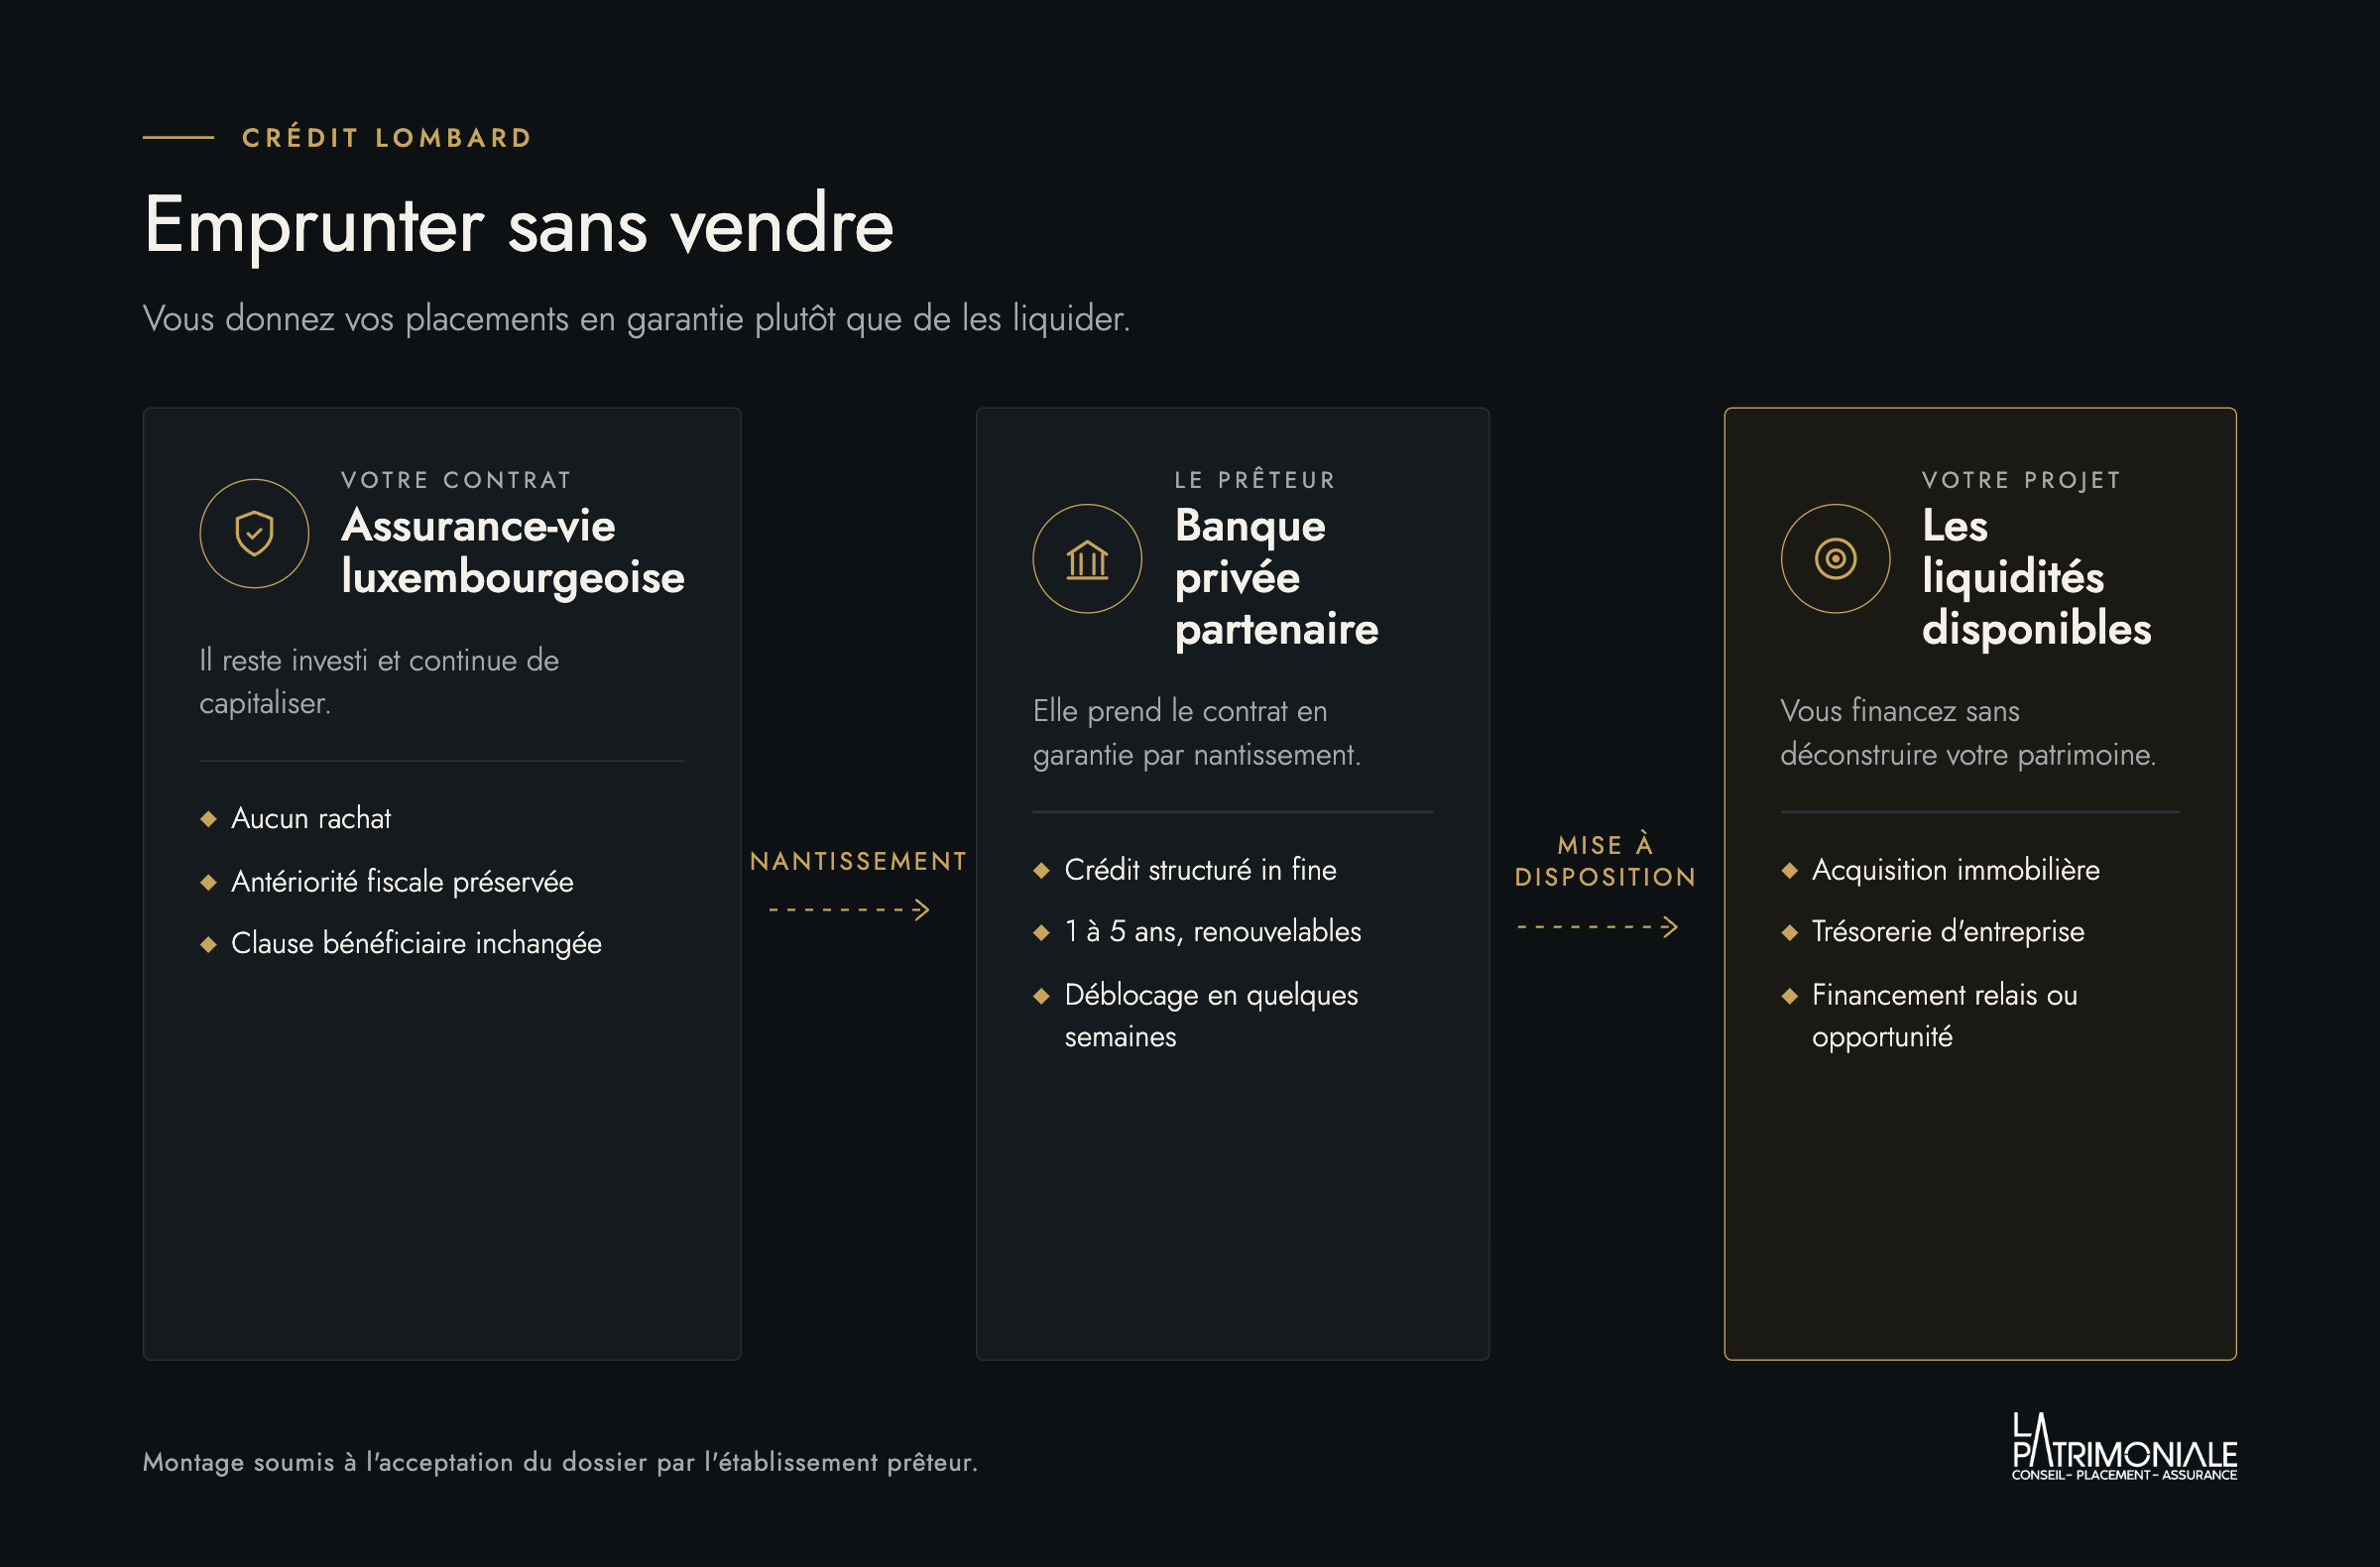
Le principe du crédit lombard est simple : au lieu de vendre vos actifs financiers pour dégager des liquidités, vous les donnez en garantie à une banque, qui vous prête en contrepartie.
Concrètement, votre contrat d’assurance-vie ou votre portefeuille titres fait l’objet d’un nantissement : il reste investi, continue de produire ses rendements, mais sert de garantie au prêteur. En échange, la banque met à votre disposition un crédit, le plus souvent structuré in fine : vous ne remboursez que les intérêts pendant la durée du prêt, et le capital en une fois à l’échéance, généralement sur des durées de un à cinq ans, renouvelables.
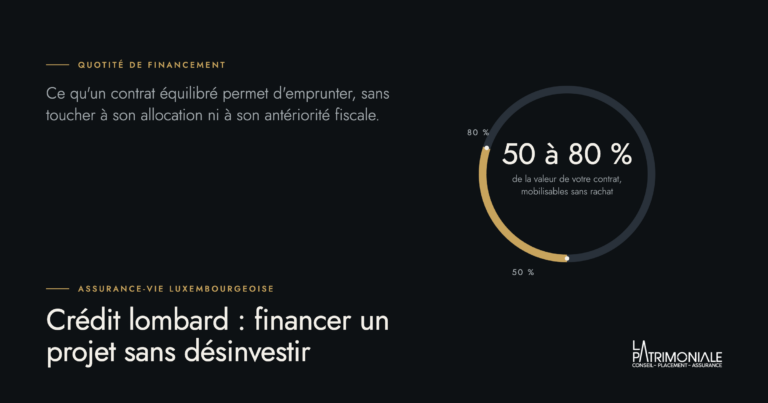
Le montant que la banque accepte de prêter dépend de la qualité des actifs nantis. C’est ce qu’on appelle la quotité de financement : plus les supports sont sécurisés, plus elle est élevée. Les pratiques de marché donnent des ordres de grandeur parlants : jusqu’à 90 à 100 % de la valeur pour des liquidités en euros, 80 à 95 % pour des obligations de qualité dite investment grade, 50 à 80 % pour des actions cotées, et de l’ordre de 20 % seulement pour des actifs non cotés comme le private equity. Globalement, un contrat équilibré permet généralement d’emprunter entre 50 et 80 % de sa valeur. Quant au coût, il se construit classiquement sur un taux de référence interbancaire majoré d’une marge de l’ordre de 1 à 1,5 point, chaque dossier étant négocié avec l’établissement prêteur.
Le crédit lombard peut s’adosser à différents actifs, mais le contrat luxembourgeois en est un support privilégié, pour des raisons structurelles.
La première tient à son architecture même. Les actifs d’un contrat luxembourgeois sont déposés auprès d’une banque dépositaire agréée, dans le cadre du Triangle de sécurité. Les banques privées européennes connaissent parfaitement ces contrats, leur cadre réglementaire et la qualité de leur ségrégation : elles sont donc naturellement disposées à les prendre en garantie, et le nantissement d’un contrat luxembourgeois est une opération courante et bien rodée de la gestion de fortune.
La deuxième tient à l’univers d’investissement du contrat. Fonds dédiés, supports multidevises, allocation construite sur mesure : la banque prêteuse peut apprécier précisément la qualité du collatéral, et le contrat peut même être structuré dès l’origine en anticipant un futur besoin de financement.
La troisième est pratique : pour un résident calédonien détenteur d’un contrat luxembourgeois, le crédit lombard s’organise directement avec les banques partenaires européennes, selon des standards internationaux, sans dépendre des seules conditions de crédit locales.
Le premier avantage est fiscal : pas de rachat, donc pas d’imposition sur les gains. Les plus-values latentes de votre contrat restent latentes, l’antériorité fiscale est intégralement préservée, et la clause bénéficiaire continue de produire ses effets. Vous accédez à des liquidités sans toucher à l’enveloppe.
Le deuxième est financier : votre capital continue de travailler. Si le rendement de vos placements est supérieur au coût du crédit, l’opération crée de la valeur : c’est le principe de l’effet de levier patrimonial. Vous financez votre projet tout en laissant la capitalisation suivre son cours.
Le troisième est stratégique : vous ne vendez pas au mauvais moment. Combien d’épargnants ont dû liquider des positions en pleine baisse des marchés pour financer un besoin ponctuel ? Le lombard dissocie le calendrier de vos projets du calendrier des marchés.
Le dernier est opérationnel : la mise en place est généralement plus rapide et plus souple qu’un crédit classique, car la garantie est liquide, valorisable en continu et déjà logée chez le dépositaire. Là où un financement immobilier bancaire se monte en un à deux mois, un crédit lombard se met couramment en place en quelques semaines, les fonds pouvant être débloqués en 48 à 72 heures une fois le nantissement signé.
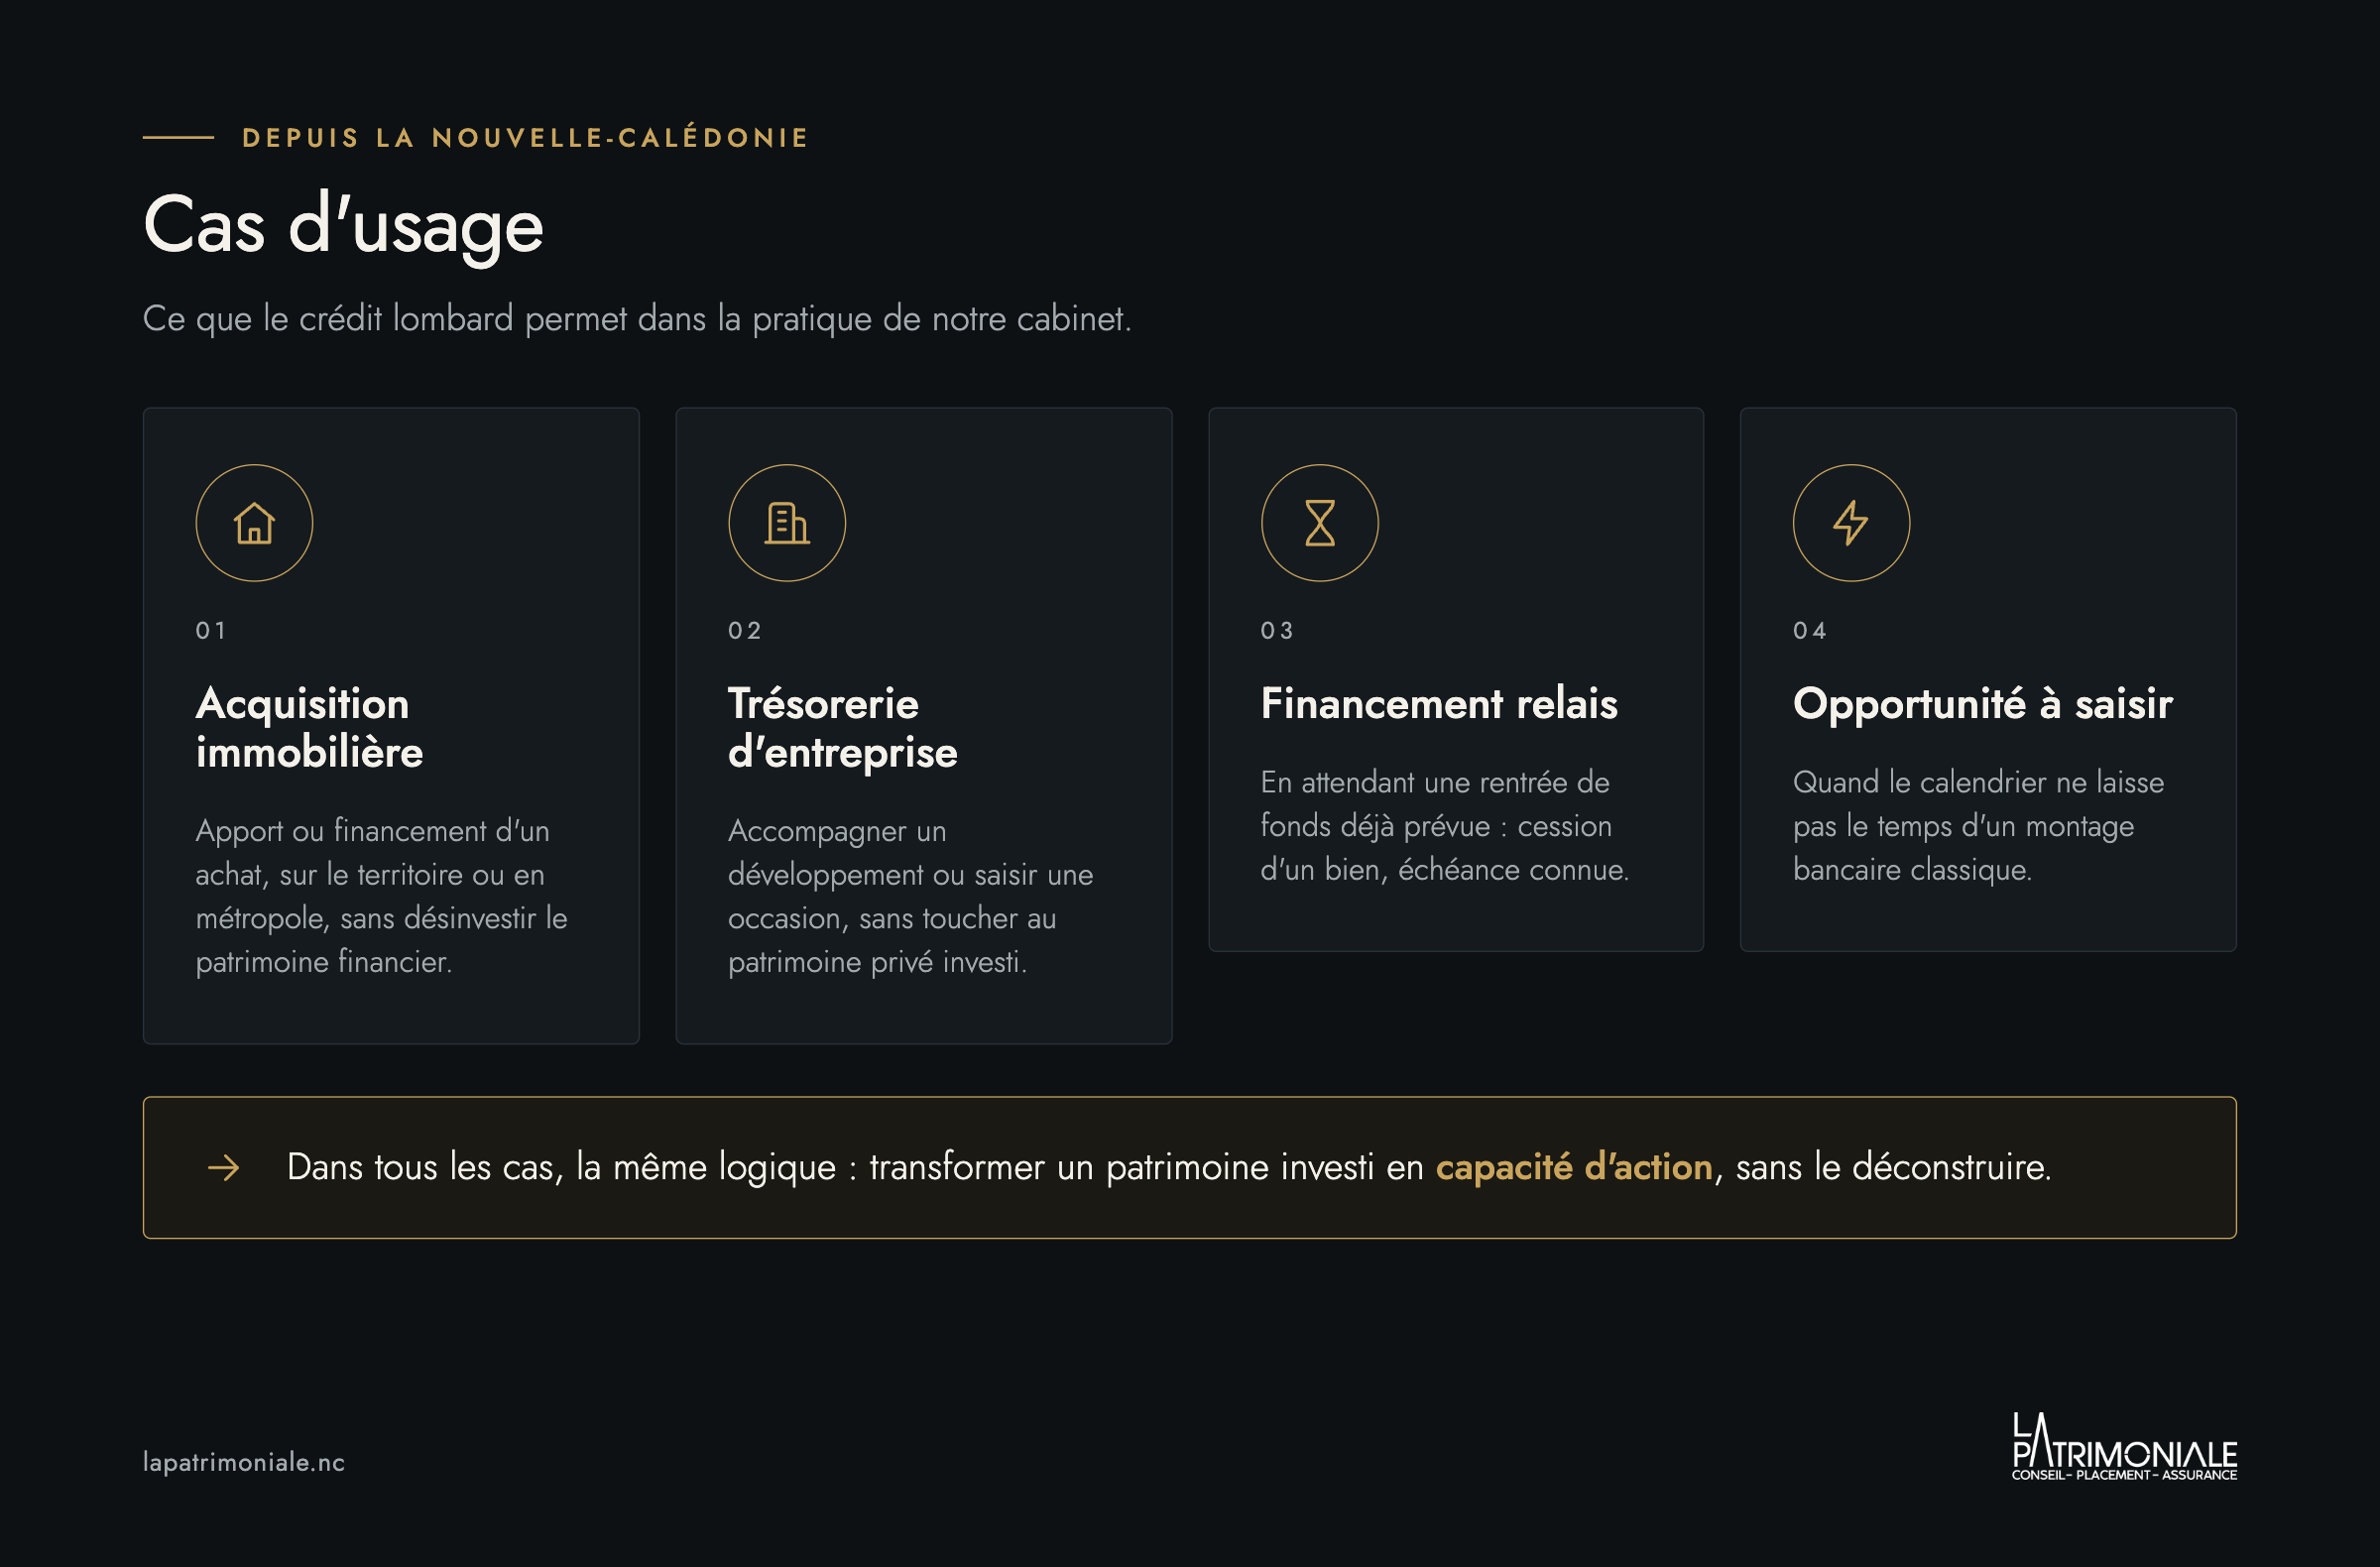
Dans la pratique de notre cabinet, le crédit lombard répond à des situations précises.
Deux exemples :
Dans tous ces cas, la logique est la même : transformer un patrimoine investi en capacité d’action, sans le déconstruire.
Le crédit lombard est un instrument de gestion de fortune, et comme tout instrument à effet de levier, il demande d’être manié avec rigueur.
Le risque principal est l’appel de marge. Si la valeur des actifs nantis baisse significativement, la banque peut demander de reconstituer la garantie : apporter des liquidités ou des actifs complémentaires, ou rembourser une partie du crédit. Une allocation trop dynamique adossée à un emprunt important expose à ce scénario au pire moment, celui où les marchés baissent.
Le deuxième point d’attention est le coût. L’opération n’a de sens que si l’espérance de rendement du patrimoine investi reste cohérente avec le coût du financement, et le levier amplifie les résultats dans les deux sens, à la hausse comme à la baisse.
Enfin, le calibrage est déterminant : montant emprunté raisonnable au regard de la valeur du contrat, allocation du collatéral adaptée, horizon de remboursement réaliste. C’est un montage qui se construit, pas un produit qui s’achète. Il s’adresse à une clientèle patrimoniale, dans le cadre d’une stratégie d’ensemble : chez La Patrimoniale, le crédit lombard est accessible à partir de 500 000 euros de placement. Il reste soumis à l’acceptation du dossier par l’établissement prêteur.
Référent du contrat luxembourgeois depuis Nouméa, notre cabinet accompagne ses clients sur l’ensemble du montage : structuration du contrat et de son allocation en cohérence avec le projet de financement, mise en relation avec les banques privées partenaires, négociation des conditions, et suivi dans la durée, notamment de l’équilibre entre la valeur du collatéral et l’encours du crédit.
Notre indépendance nous permet de comparer les approches de plusieurs établissements, et notre connaissance du contexte calédonien de calibrer le montage selon la nature de votre projet, ici ou en métropole.
Peut-on mettre en place un crédit lombard depuis la Nouvelle-Calédonie ?
Oui. Le crédit lombard adossé à un contrat d’assurance-vie luxembourgeois s’organise avec des banques privées européennes, selon des standards internationaux. La résidence calédonienne n’y fait pas obstacle : le montage s’inscrit dans l’accompagnement global du contrat. Chez La Patrimoniale, ce montage est proposé à partir de 500 000 euros de placement.
Combien peut-on emprunter avec un crédit lombard ?
Cela dépend de la qualité des actifs donnés en garantie. Les ordres de grandeur du marché vont de 90 à 100 % de la valeur pour des liquidités, 80 à 95 % pour des obligations de qualité, 50 à 80 % pour des actions cotées, jusqu’à environ 20 % pour du non coté. En pratique, un contrat équilibré permet d’emprunter entre 50 et 80 % de sa valeur, le calibrage précis se faisant avec l’établissement prêteur.
Le crédit lombard déclenche-t-il la fiscalité de l’assurance-vie ?
Non, et c’est l’un de ses principaux intérêts. Le nantissement n’est pas un rachat : aucune imposition n’est déclenchée, l’antériorité fiscale du contrat est préservée et le capital reste investi.
Quel est le principal risque d’un crédit lombard ?
L’appel de marge. Si la valeur des actifs nantis baisse fortement, la banque peut exiger de reconstituer la garantie ou de rembourser une partie du crédit. C’est pourquoi le calibrage du montant emprunté et de l’allocation du collatéral est déterminant.
Vous avez un projet à financer et un patrimoine que vous ne souhaitez pas déconstruire ? Notre équipe est à votre disposition pour étudier la pertinence d’un tel montage dans votre situation.
Cet article a une visée informative et pédagogique. Il ne constitue pas un conseil en investissement ou en crédit personnalisé. Un crédit vous engage et doit être remboursé : vérifiez vos capacités de remboursement avant de vous engager. Tout investissement comporte un risque de perte en capital.