
Chaque année, des centaines de français s’installent en Nouvelle-Calédonie. Certains pour un contrat professionnel de deux à quatre ans, d’autres pour un projet de vie durable. Tous arrivent avec un point commun : un patrimoine constitué en France, un appartement, une assurance-vie ouverte il y a quinze ans, un PEA, quelques livrets, et la découverte d’un environnement fiscal et réglementaire profondément différent de celui qu’ils connaissent.
Car s’installer en Nouvelle-Calédonie, ce n’est pas simplement changer d’adresse. C’est, dans la plupart des cas, changer de résidence fiscale, et donc de règles du jeu. Ce qui était optimal pour un résident métropolitain ne l’est plus nécessairement pour un résident calédonien, et certaines décisions gagnent à être prises avant le départ plutôt qu’après.
Voici, concrètement, ce qui change, ce qu’il faut conserver, ajuster ou clôturer dans votre existant, et ce qu’il devient possible de construire depuis la Nouvelle-Calédonie.
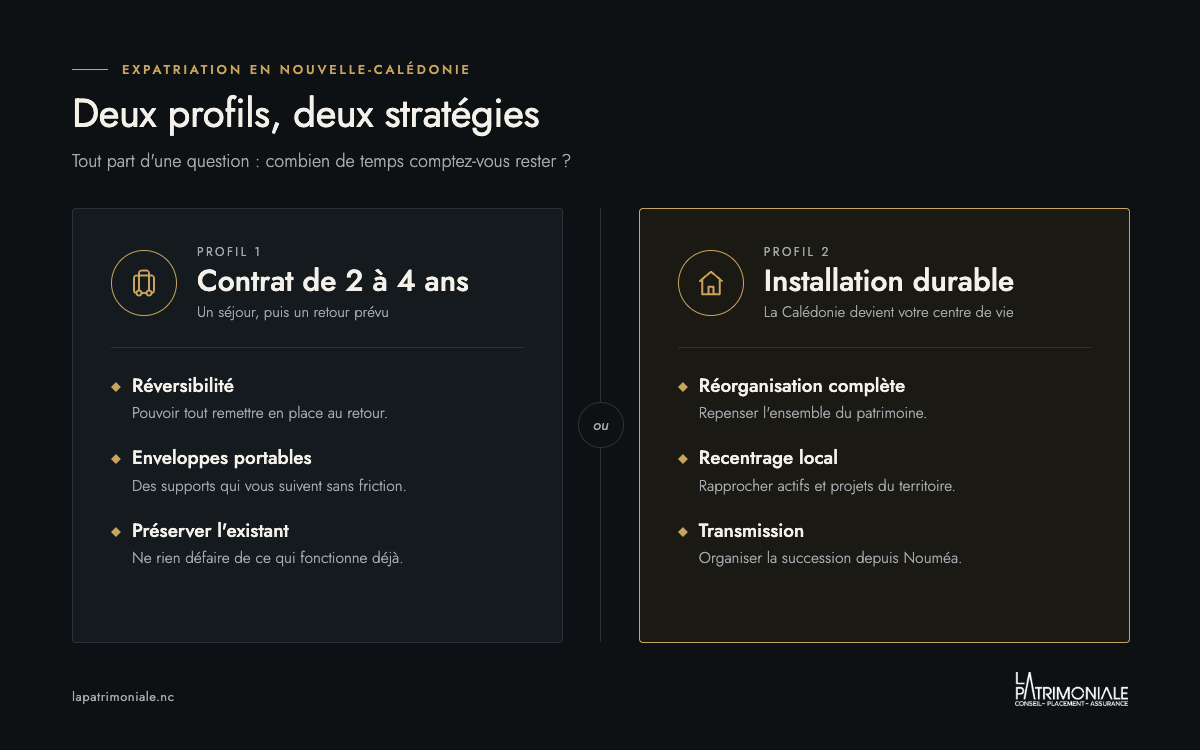
Avant toute chose, une distinction structurante : la bonne stratégie n’est pas la même selon la nature de votre installation.
Si vous venez pour un contrat de deux à quatre ans, votre patrimoine doit être pensé comme une parenthèse organisée : préserver la réversibilité, éviter de défaire ce qui devra être reconstruit au retour, et privilégier les enveloppes qui supportent bien un aller-retour de résidence fiscale. Clôturer précipitamment des produits à antériorité fiscale, vendre un bien dans l’urgence ou souscrire des solutions purement locales peut se payer au moment du retour en France.
Si vous vous installez durablement, la logique est inverse : c’est une réorganisation complète qui se justifie, avec un patrimoine progressivement recentré sur votre nouvelle résidence, sa fiscalité, ses opportunités et, à terme, ses règles de transmission.
La plupart des erreurs que nous observons viennent d’une confusion entre ces deux situations : traiter une expatriation temporaire comme un départ définitif, ou l’inverse.
Le point de départ de toute la réflexion est le changement de résidence fiscale. La Nouvelle-Calédonie dispose de sa propre compétence fiscale : elle vote ses impôts, applique ses propres règles, et son régime est distinct de celui de la France. En vous y installant durablement, vous cessez généralement d’être résident fiscal de France métropolitaine pour devenir résident fiscal calédonien.
Pour éviter que les mêmes revenus soient imposés deux fois, une convention fiscale lie la France et la Nouvelle-Calédonie depuis 1983. Elle répartit les droits d’imposer entre les deux territoires selon la nature des revenus et la localisation des biens. C’est elle qui détermine, pour chaque élément de votre patrimoine, qui impose quoi.
La détermination de votre résidence fiscale repose sur des critères concrets : le lieu de votre foyer, celui de votre séjour principal, votre activité professionnelle, le centre de vos intérêts économiques. Dans la grande majorité des expatriations familiales, la bascule ne fait aucun doute. Mais certaines situations intermédiaires, une famille restée en France une année de transition, une activité conservée à distance, méritent une analyse précise, car c’est de cette qualification que découle tout le reste.
Passons en revue le patrimoine resté en France, selon une grille simple.
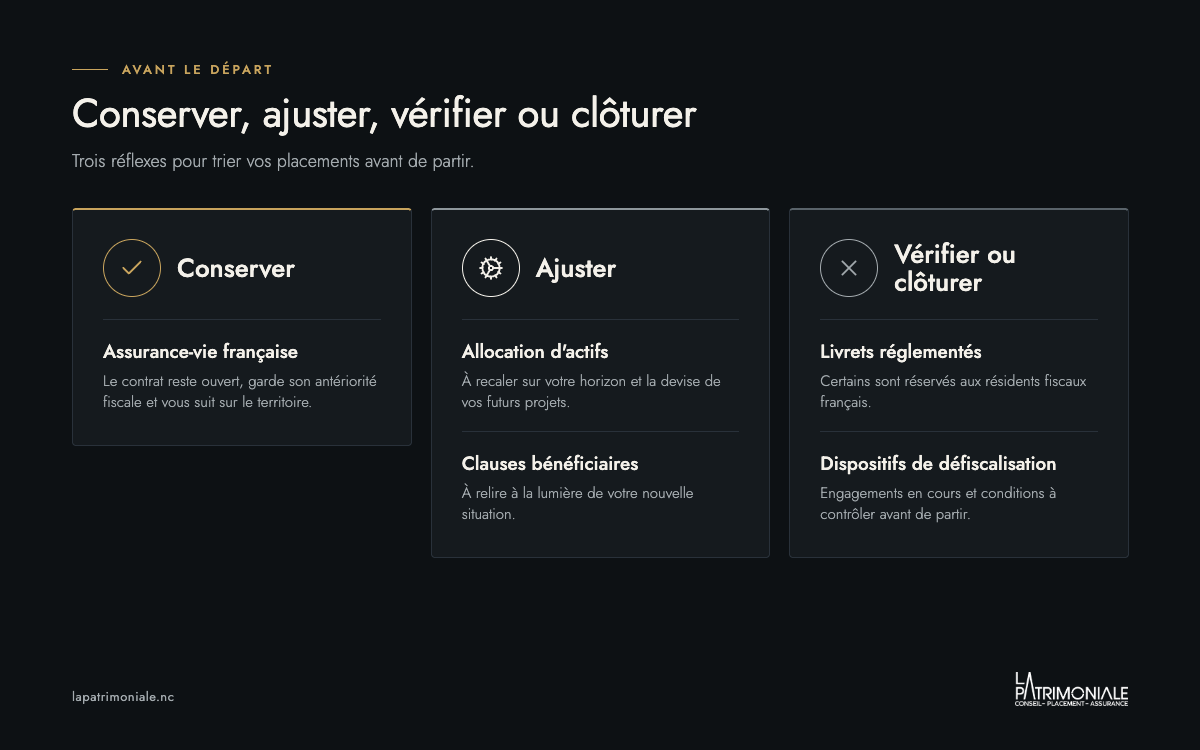
À conserver, dans la plupart des cas : l’assurance-vie française. Le contrat se conserve parfaitement en devenant résident calédonien, il continue de vivre et son antériorité fiscale est préservée. C’est un actif précieux, particulièrement pour les expatriations temporaires. En revanche, la fiscalité applicable à vos rachats et la situation en cas de décès évoluent avec votre nouveau statut : un point à faire examiner contrat par contrat, au regard de la convention fiscale.
À ajuster : votre allocation d’ensemble. Une stratégie construite pour un résident métropolitain, avec ses enveloppes de défiscalisation françaises et ses automatismes, n’est pas nécessairement pertinente pour un résident calédonien dont la fiscalité, les projets et parfois la devise de référence ont changé. C’est aussi le moment de relire vos clauses bénéficiaires d’assurance-vie : un changement de territoire de résidence est typiquement l’événement de vie qui justifie cette relecture.
À vérifier, et parfois clôturer : les livrets réglementés et certains produits réservés aux résidents fiscaux français. Certains peuvent être conservés, d’autres devront être fermés. De même, le devenir d’un PEA ou d’un compte-titres mérite une vérification précise auprès de votre établissement, les pratiques variant selon les situations. Enfin, les dispositifs de défiscalisation métropolitains perdent généralement leur intérêt pour un non-résident : ceux en cours méritent une analyse, et les nouveaux n’ont plus de raison d’être.
C’est souvent le sujet le plus lourd, financièrement et affectivement.
Premier principe à connaître : les revenus d’un bien immobilier restent imposables là où le bien se situe. Votre appartement bordelais mis en location continuera donc de relever de la fiscalité française des non-résidents, même une fois installé à Nouméa.
Ensuite, une décision structurante : que faire de votre résidence principale ? La vendre avant le départ, c’est bénéficier du régime fiscal de la résidence principale au moment de la cession et partir avec un capital à réorganiser. La conserver et la louer, c’est garder un ancrage en France, particulièrement pertinent si un retour est prévu à horizon de quelques années, mais c’est aussi accepter qu’elle change de statut fiscal, et qu’une vente ultérieure, une fois non-résident, obéisse à des règles différentes. Le calendrier de la vente, avant ou après le départ, peut avoir des conséquences significatives : c’est typiquement un sujet à trancher avant de partir, pas après.
Reste la question pratique, souvent sous-estimée : gérer un bien locatif à 17 000 kilomètres et 9 à 10 heures de décalage horaire. Mandat de gestion, travaux à piloter à distance, vacance locative : l’équation mérite d’être posée honnêtement, à la lumière de votre horizon de retour.
Changer de résidence fiscale, ce n’est pas seulement des contraintes. C’est aussi l’accès à des solutions particulièrement adaptées à votre nouveau statut.
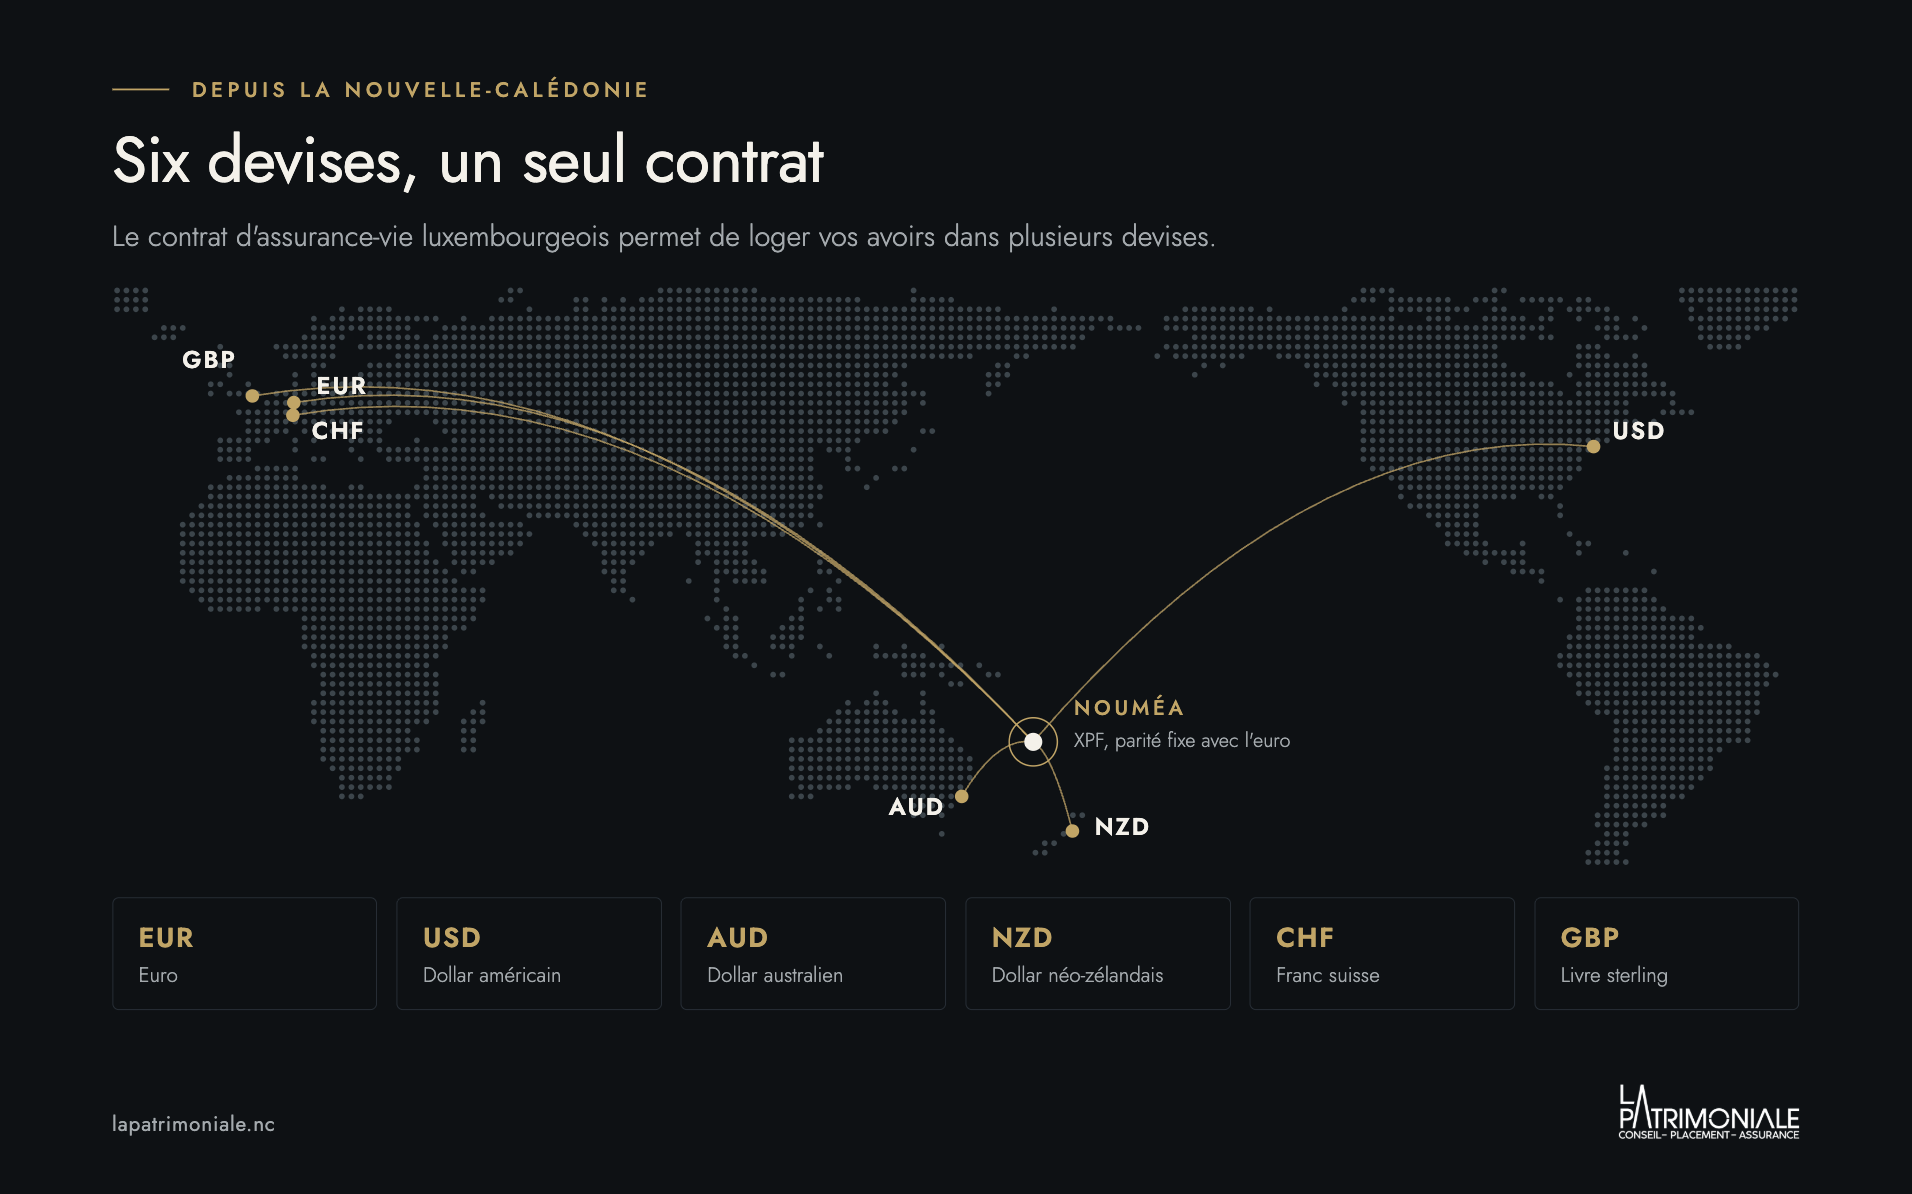
L’assurance-vie luxembourgeoise en est l’exemple le plus parlant. Sa neutralité fiscale épouse votre pays de résidence : la fiscalité applicable est celle de votre lieu de vie, et si vous déménagez à nouveau, à l’issue de votre contrat par exemple, le contrat s’adapte sans être dénoué. Cette portabilité en fait l’enveloppe de référence des profils mobiles. Sa dimension multidevises, euro, dollar américain, dollar australien ou néo-zélandais, prend un relief particulier dans la zone Pacifique. Et son niveau de protection des avoirs reste sans équivalent en Europe. Nous lui avons consacré un article complet, disponible sur notre site.
Plus largement, un patrimoine repensé depuis la Nouvelle-Calédonie peut intégrer des dimensions qu’un résident métropolitain envisage rarement : diversification monétaire, enveloppes portables en prévision d’une mobilité future, immobilier indirect européen géré sans contrainte de distance, et solutions locales adaptées à la fiscalité calédonienne.
C’est le point le plus souvent négligé dans une expatriation, et pourtant l’un des plus importants pour les installations durables.
La Nouvelle-Calédonie applique ses propres règles en matière de droits de succession, distinctes de celles de la France. Selon la localisation de vos biens et la résidence de vos héritiers, votre succession peut relever de règles différentes selon les actifs. Une stratégie de transmission pensée pour un résident métropolitain mérite donc d’être réexaminée après l’installation.
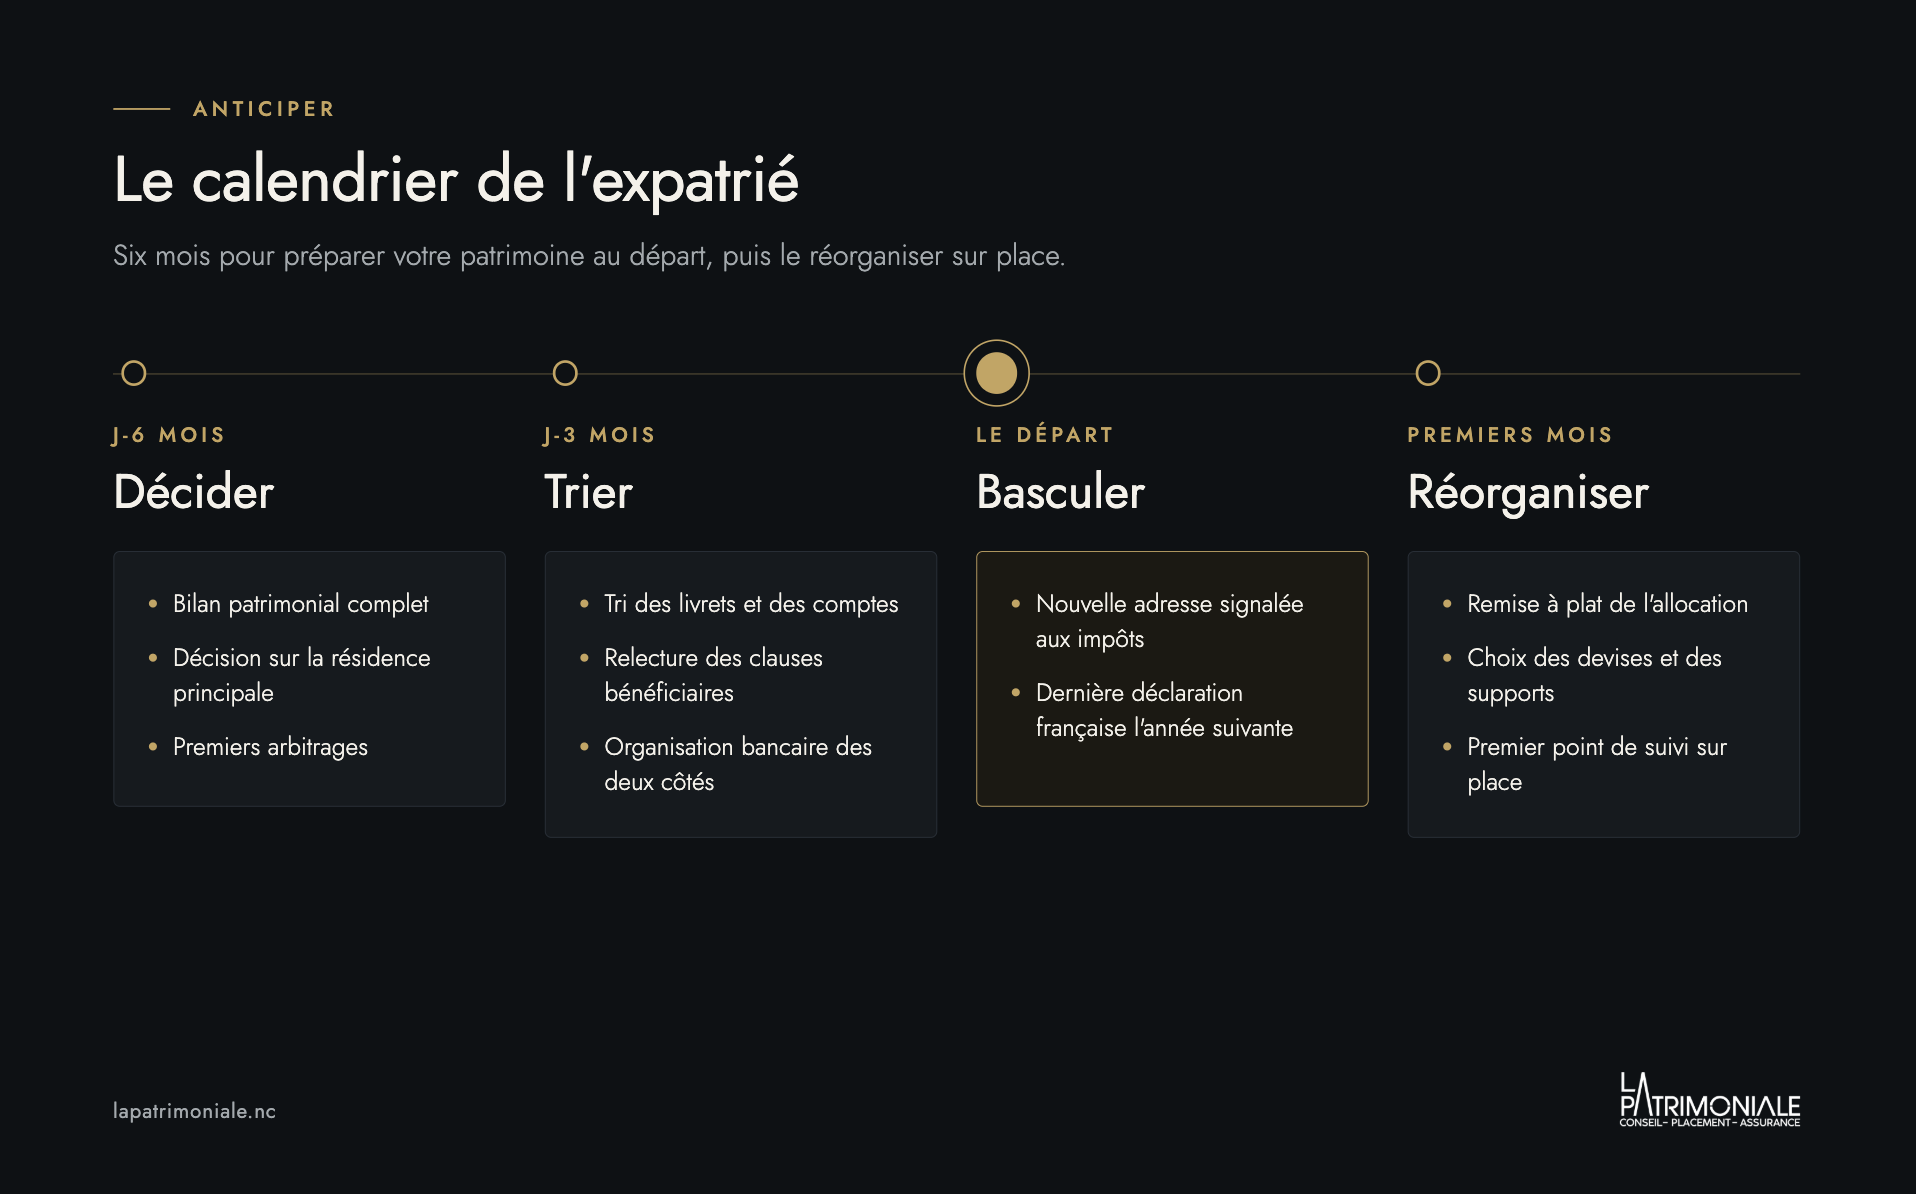
Si un seul message devait rester de cet article, ce serait celui-ci : les meilleures décisions patrimoniales d’une expatriation se prennent avant le départ, pas après.
Le calendrier d’une vente immobilière, le sort de chaque enveloppe d’épargne, l’opportunité de certains arbitrages, la mise en place de solutions portables : sur tous ces sujets, l’ordre des opérations compte, et certaines fenêtres se referment avec le changement de résidence. Quelques mois d’anticipation suffisent généralement à structurer sereinement ce qui, traité dans l’urgence ou après coup, devient plus contraint et parfois plus coûteux. Et si vous êtes déjà installé, le bon moment pour remettre les choses à plat, c’est maintenant.
C’est précisément la situation dans laquelle La Patrimoniale accompagne régulièrement ses clients. Installés à Nouméa, nous connaissons les deux réalités : les règles et les enveloppes métropolitaines d’un côté, la fiscalité et les spécificités calédoniennes de l’autre, et la convention qui les articule. Notre indépendance et notre architecture ouverte nous permettent de travailler avec les principaux assureurs français et luxembourgeois, ainsi qu’avec des sociétés de gestion et banques de premier plan, pour construire ou reconstruire votre stratégie depuis votre nouveau point d’ancrage, que votre installation soit temporaire ou définitive.
Vous préparez votre installation en Nouvelle-Calédonie, ou vous y êtes déjà et votre patrimoine métropolitain attend d’être réorganisé ? Notre équipe est à votre disposition pour un premier échange, en toute confidentialité.
Peut-on conserver son assurance-vie française en s’installant en Nouvelle-Calédonie ?
Oui. Le contrat n’est pas dénoué par le changement de résidence et son antériorité fiscale est préservée. En revanche, la fiscalité applicable aux rachats et la situation en cas de décès évoluent avec votre statut de résident calédonien : chaque contrat mérite un examen au regard de la convention fiscale.
Paye-t-on des impôts en France et en Nouvelle-Calédonie ?
Non, pas sur les mêmes revenus. La convention fiscale signée en 1983 entre la France et la Nouvelle-Calédonie répartit les droits d’imposer selon la nature des revenus et la localisation des biens. Chaque revenu relève ainsi d’un territoire, avec des mécanismes destinés à éliminer les doubles impositions.
Que devient ma résidence principale si je pars en Nouvelle-Calédonie ?
Deux options principales : la vendre avant le départ, en bénéficiant du régime fiscal de la résidence principale au moment de la cession, ou la conserver et la louer, auquel cas elle change de statut et ses revenus locatifs restent imposables en France, selon les règles applicables aux non-résidents. Le calendrier de la décision, avant ou après le départ, a des conséquences significatives.
Faut-il clôturer ses livrets et son PEA en partant en Nouvelle-Calédonie ?
Pas systématiquement. Certains produits d’épargne peuvent être conservés, d’autres sont réservés aux résidents fiscaux français et devront être fermés. Le devenir d’un PEA ou d’un compte-titres dépend des situations et des établissements : une vérification au cas par cas s’impose avant le départ.
Quelle assurance-vie privilégier quand on s’expatrie en Nouvelle-Calédonie ?
Pour les profils mobiles, l’assurance-vie luxembourgeoise présente un atout structurel : sa neutralité fiscale épouse le pays de résidence du souscripteur et le contrat s’adapte à chaque déménagement sans être dénoué. Sa dimension multidevises, notamment le dollar australien et néo-zélandais, est particulièrement pertinente dans la zone Pacifique.